Este guia explora o conceito de empréstimo bancário e as condições para abertura de contas em bancos nos EUA que oferecem bônus atrativos. O empréstimo bancário é uma ferramenta financeira essencial que permite aos indivíduos e empresas acessarem capital para diversas finalidades, como investimentos ou despesas pessoais. Além disso, analisar as ofertas de bônus ao abrir uma nova conta pode gerar benefícios financeiros adicionais aos consumidores.
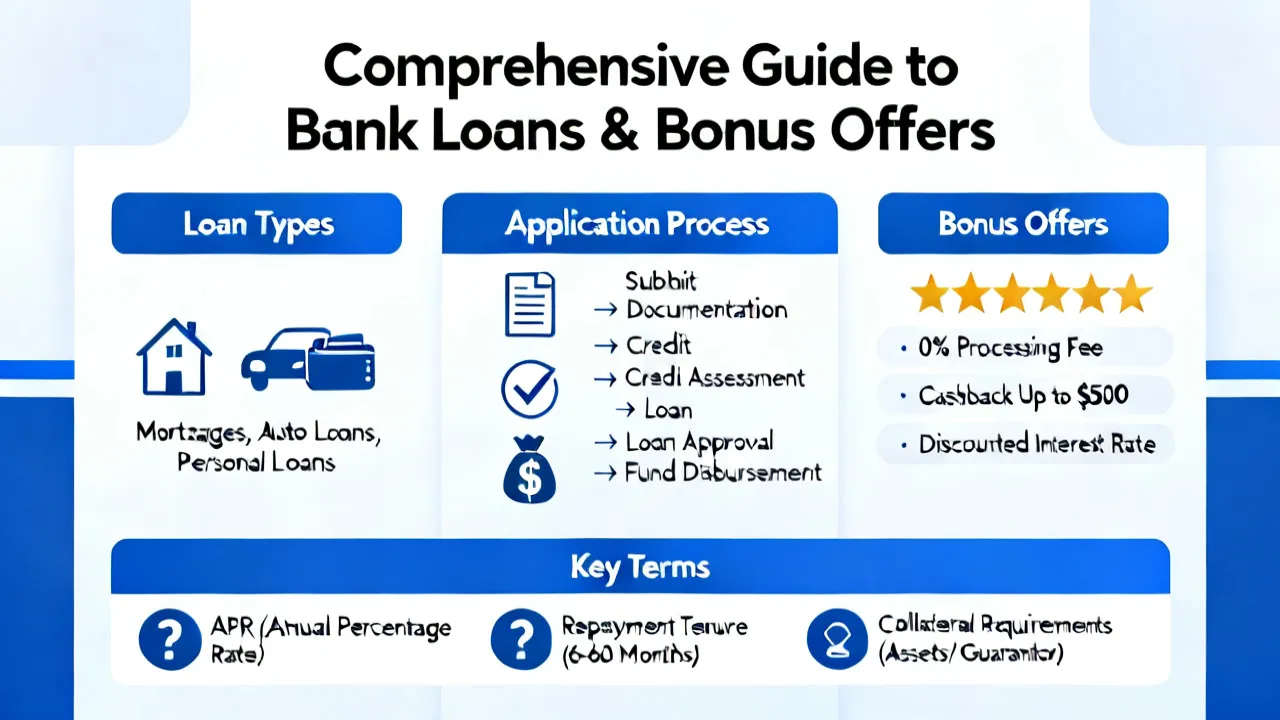
Os empréstimos bancários representam um dos pilares fundamentais das finanças pessoais e empresariais, fornecendo o capital necessário para investimentos, consumo e gestão de fluxo de caixa. Entender como funcionam os empréstimos, suas taxas de juros, prazos e condições é crucial para qualquer pessoa interessada em gerir suas finanças de maneira eficiente. Ao longo deste artigo, exploraremos em profundidade os diferentes tipos de empréstimos disponíveis, suas características e requisitos, além das melhores práticas para conseguir as melhores taxas e condições. Também abordaremos aspectos relacionados ao impacto de um empréstimo no seu histórico de crédito, o que é vital para futuras transações financeiras.
Existem diversos tipos de empréstimos oferecidos pelas instituições financeiras, e cada um atende a necessidades específicas. Vamos detalhar os mais comuns:
Os empréstimos pessoais são uma forma de crédito não garantido que pode ser utilizado para diversas finalidades, como consolidação de dívidas, pagamento de despesas médicas ou reformas em casa. Geralmente, esses empréstimos têm prazos que variam de dois a cinco anos e as taxas de juros podem ser fixas ou variáveis.
Um ponto importante a considerar ao buscar um empréstimo pessoal é a sua capacidade de pagamento. Os bancos costumam realizar uma análise de crédito para determinar sua pontuação e, com isso, a taxa de juros a ser aplicada. Fazer uma pesquisa entre diferentes instituições pode resultar em ofertas mais vantajosas.
Os empréstimos garantidos são aqueles que exigem alguma forma de garantia, como um imóvel ou um veículo. A principal vantagem desse tipo de empréstimo é que as taxas de juros costumam ser menores, já que o risco para o banco é reduzido. Em caso de inadimplência, o banco pode tomar posse do ativo dado como garantia.
Além disso, os empréstimos garantidos geralmente permitem o acesso a montantes mais altos de capital, devido à segurança que a garantia proporciona ao credor.
Este tipo de empréstimo é utilizado especificamente para a compra de imóveis. As hipotecas, por exemplo, são um tipo de empréstimo para habitação que possui prazos longos, geralmente de 15 a 30 anos. As taxas de juros podem ser fixas ou ajustáveis e o valor da parcela mensal pode variar dependendo do montante financiado e da taxa aplicada.
É essencial compreender todos os custos envolvidos na aquisição de um imóvel, incluindo despesas de fechamento, taxas de manutenção e impostos imobiliários, antes de se comprometer a um empréstimo de longo prazo.
Os empréstimos estudantis são destinados a financiar a educação e têm termos e condições que geralmente são mais favoráveis do que outros tipos de empréstimos. Muitas vezes, as taxas de juros são baixas e o pagamento pode ser postergado até que o estudante complete sua educação. Existem dois tipos principais, os empréstimos federais e os empréstimos privados, cada um com suas especificidades e benefícios.
Os empréstimos comerciais são oferecidos a empresas que buscam financiamento para expansão, aquisição de equipamentos ou outras necessidades operacionais. Este tipo de empréstimo pode ser garantido ou não, dependendo da quantia solicitada e da capacidade de pagamento da empresa. É um aspecto vital para o desenvolvimento de negócios, permitindo que empresas novas e estabelecidas gerem fluxo de caixa e cresçam no mercado.
A forma como você gerencia seus empréstimos pode ter um grande impacto no seu histórico de crédito. Isso, por sua vez, pode afetar sua capacidade de obter novos empréstimos ou mesmo alugar uma casa. Acompanharemos como os empréstimos influenciam seu crédito:
O seu rating de crédito é influenciado pela quantidade de crédito que você utiliza em relação ao crédito disponível. Manter uma baixa taxa de utilização é favorável à sua pontuação de crédito.
Pagar suas parcelas em dia é um dos fatores mais importantes na construção de um bom histórico de crédito. Atrasos nos pagamentos podem resultar em penalizações e cair drasticamente sua pontuação de crédito.
Uma mistura saudável de tipos de crédito, como cartões de crédito, empréstimos pessoais e financiamentos, pode ajudar a aumentar sua pontuação de crédito. Os credores gostam de ver que você pode gerenciar diferentes tipos de contas de forma responsável.
Muitas instituições financeiras oferecem incentivos para a abertura de novas contas. Isso inclui bônus que são creditados na conta do titular, condicionado ao cumprimento de certos requisitos. Abaixo, apresentamos um resumo das ofertas de bônus de abertura de conta em alguns dos principais bancos dos EUA:
| Banco | Tipo de Conta | Condição do Bônus | Valor do Bônus |
|---|---|---|---|
| Bank of America | Personal Checking Account | Depósito direto de $2,000 em 90 dias | $200 |
| Chase Bank | Total Checking Account | Um depósito direto de qualquer valor em 90 dias | $300 |
| Citibank | Regular Checking Account | Dois depósitos diretos totalizando $6,000 em 90 dias | $450 |
| Wells Fargo | Everyday Checking Account | Depósito direto de $1,000 em 90 dias | $300 |
| SoFi Bank | Checking and Savings Account | Depósito direto de $1,000 para $50 ou $5,000 para $300 | $50-$300 |
| Capital One Bank | 360 Checking Account | Dois depósitos diretos de $500+ em 75 dias | $250 |
Para mais informações sobre as condições específicas e para aplicar, consulte os websites dos respectivos bancos listados no final deste artigo.
Realizar esses passos com cuidado pode resultar em um ganho financeiro significativo e é uma maneira lógica de usar seu relacionamento bancário a seu favor.
Ao decidir abrir uma nova conta bancária para aproveitar um bônus, é importante considerar algumas estratégias para maximizar os benefícios obtidos:
Não aceite a primeira oferta que encontrar. Há muitos bancos que oferecem bônus substanciais, além de condições de conta atrativas. Use comparadores online ou faça uma lista com diferentes bancos e suas ofertas.
Alguns bancos podem cobrar taxas mensais que anulam o bônus recebido. Certifique-se de entender o custo total de manter a conta após o bônus ser creditado, e veja se é possível evitar essas taxas.
Além dos bônus, algumas contas oferecem benefícios adicionais, como tarifas reduzidas em transferências internacionais, acesso a aplicativos bancários, programas de recompensas para gastos, entre outros. Pesquise para entender todo o pacote de benefícios antes de decidir.
Após abrir a conta, é importante utilizar os recursos da conta para o que foi planejado. Ser disciplinado em manter os depósitos diretos e monitorar o uso da conta ajuda a maximizar os ganhos.
Os empréstimos bancários e as ofertas de abertura de contas bancárias com bônus são ferramentas financeiras poderosas quando usadas de forma estratégica. Ao escolher um banco para abrir uma conta, é essencial não apenas considerar o bônus de adesão, mas também as taxas e serviços associados a longo prazo. Além disso, o entendimento dos termos e das condições do serviço é vital para evitar surpresas desagradáveis no futuro. O conhecimento pleno sobre como gerenciar créditos e débitos é a chave para uma vida financeira estável e próspera.
Cada tipo de conta oferece recursos diferentes, como taxas mais baixas, juros sobre saldos, ou recompensas. Algumas contas podem exigir um saldo mínimo, enquanto outras oferecem isenção de taxas apenas se certos critérios forem atendidos.
As ofertas podem não estar disponíveis em todas as regiões e podem ter requisitos específicos adicionais. Além de contar com um certo período de oferta, é comum que bancos analisem o perfil do cliente antes de ofertar bônus.
Geralmente, sim. Verifique diretamente com o banco. Alguns bancos promovem ofertas especiais para clientes existentes, proporcionando a chance de gerar um bom retorno com novas aberturas de conta.
O setor bancário está passando por uma transformação significativa devido ao avanço da tecnologia financeira. A digitalização, por exemplo, está facilitando o acesso a empréstimos. Hoje, é possível obter um empréstimo diretamente através de aplicativos de smartphone, tornando o processo mais ágil e acessível.
Além disso, os algoritmos de inteligência artificial estão sendo usados para fornecer análises de crédito mais precisas, permitindo que os bancos tomem decisões mais acertadas quanto ao risco de concessão de créditos. Isso beneficia tanto os bancos, ao reduzir o risco de inadimplência, quanto os clientes, que podem obter taxas mais justas refletindo melhor suas capacidades de pagamento.
O conhecimento sobre o funcionamento dos empréstimos e as ofertas bancárias é vital para a saúde financeira de qualquer indivíduo. Educar-se financeiramente permite que você tome decisões informadas, evitando armadilhas que podem levar à dívidas altas e a dificuldades financeiras a longo prazo.
Participar de workshops, ler livros sobre finanças pessoais e até mesmo consultar um planejador financeiro são ações que podem levar ao empoderamento financeiro. A educação financeira é uma jornada contínua que pode resultar em segurança financeira e liberdade no futuro.
Disclaimer: As informações acima são provenientes de recursos online e os dados estão atualizados até outubro de 2023. Informações podem variar ao longo do tempo e por região. Recomenda-se verificar os sites oficiais dos bancos ou entrar em contato com o serviço de atendimento ao cliente para informações atualizadas antes de abrir uma conta. Além disso, algumas recompensas podem ser válidas apenas em regiões específicas ou terem restrições adicionais.
Fonte: Informações sobre contas e bônus foram obtidas dos sites oficiais dos bancos mencionados, juntamente com dados de relatórios financeiros recentes do setor. O acompanhamento dessas fontes garantiu a precisão das informações apresentadas neste artigo e recomenda-se monitorar frequentemente as mudanças no mercado financeiro.
Applying for a credit card can be an essential step in building your financial health. A credit card not only provides a convenient way to manage purchases but also helps in building your credit history, which is crucial for large financial moves like buying a home or car. However, getting approved for a credit card is not always straightforward. Here’s a comprehensive guide on how to apply for a credit card and improve your chances of approval.
When it comes to purchasing a vehicle, understanding the myriad aspects of auto loans, interest rates, and financing can seem daunting. However, with the right information and smart strategies, you can make educated decisions that save you money in the long run. Below, you'll find comprehensive tips and insights to help you navigate this complex financial landscape.
In today's financial world, credit cards are indispensable tools that offer convenience, security, and rewards for everyday purchases. However, navigating the complexities of credit cards—from understanding approvals to navigating credit checks—can be overwhelming. This comprehensive guide will help you understand the critical aspects of credit cards, what it takes to get approved, and how credit checks play a role in your financial health.
Personal loans can be a financial lifesaver or a stepping stone toward achieving personal goals. From consolidating debt to financing a major purchase, a personal loan can offer flexible and affordable borrowing options. However, it’s crucial to understand the mechanics, types, terms, and conditions before committing to any loan. This article aims to demystify personal loans, explaining their benefits, drawbacks, and the critical factors to consider before signing on the dotted line.
Navigating student loans can be challenging. This guide will help you understand interest rates, repayment options, and offer tips on managing your student loan debt effectively.
As an Australian student, understanding HELP loans and the role of a cosigner can be crucial for your education financing.