Este guia explora as opções de empréstimos urgentes, analisando suas características e requisitos. Em condições de urgência financeira, os empréstimos urgentes se destacam por sua rapidez e eficácia na solução de necessidades imediatas. Eles são oferecidos por diversas instituições financeiras com diferentes condições, taxas de juros e prazos de pagamento. Conheça onde obter esses empréstimos e como proceder para um financiamento seguro.
Os empréstimos urgentes são uma opção essencial para quem precisa de dinheiro de forma rápida e eficaz. Esses empréstimos são projetados para atender a necessidades financeiras que não podem esperar, proporcionando uma solução imediata em momentos de emergência monetária. É fundamental que ao optar por este tipo de financiamento, o solicitante avalie as condições de taxas de juros e prazos oferecidos pelas instituições. Além disso, a compreensão de como funcionam as instituições financeiras e os tipos de empréstimos disponíveis pode ser um fator decisivo no sucesso da operação.
A urgência em questões financeiras pode surgir de diversas situações, como emergências médicas, reparos inesperados em veículos, despesas de manutenção, ou até mesmo despesas inesperadas relacionadas à educação ou transporte. Neste contexto, os empréstimos urgentes se destacam por oferecer acesso rápido a valores que podem ajudar a aliviar tensões financeiras em momentos críticos.
Entre as principais vantagens dos empréstimos urgentes estão a rapidez na aprovação e desembolso dos valores, além da simplicidade nos processos de solicitação. No entanto, esses empréstimos podem ter taxas de juros mais elevadas comparadas a outras opções de crédito, refletindo o risco assumido pela instituição financeira. Por isso, é crucial que os solicitantes tenham clareza sobre sua capacidade de pagamento.
Uma das vantagens é a flexibilidade nos requisitos de documentação. Muitas vezes, as instituições financeiras que oferecem empréstimos urgentes pedem menos comprovações de renda e menos garantias, facilitando o acesso ao crédito para pessoas que podem estar com dificuldades em apresentar documentos completos. Essa característica é especialmente atraente para trabalhadores informais ou freelancers que podem não ter um histórico de crédito robusto.
No entanto, essa flexibilidade vem acompanhada de desafios. A facilidade de acesso pode levar a um uso impulsivo do crédito e, consequentemente, a dívidas mais altas. É essencial que o solicitante tenha um plano claro de como irá utilizar o dinheiro e, mais importante, como fará para pagá-lo de volta, evitando assim a armadilha do endividamento excessivo.
Países de língua inglesa, como Austrália, Canadá, Reino Unido e Estados Unidos, oferecem várias opções de empréstimos pessoais adequadas a diferentes perfis e necessidades financeiras. Aqui estão algumas das principais ofertas:
| Instituição | Taxa Anual de Juros | Montante de Empréstimo |
|---|---|---|
| Harmoney (Austrália) | 5.76%-6.55% p.a. | AUD 2,000-70,000 |
| TD Bank (Canadá) | 8.99% p.a. (variável) | CAD 5,000-50,000 |
| Lloyds Bank (Reino Unido) | 4.9% p.a. inicial | £1,000-50,000 |
| SoFi (EUA) | 6.99%-21.99% p.a. | USD 5,000-100,000 |
Verifique os sites das instituições financeiras para mais detalhes sobre os termos de empréstimo e quaisquer promoções que possam estar disponíveis.
O processo de solicitação de empréstimos nestes países geralmente envolve as seguintes etapas:
O avanço da tecnologia facilitou imensamente o processo de solicitação de empréstimos. Plataformas digitais permitem que os usuários realizem todo o processo online, desde a comparação de diferentes ofertas até a assinatura do contrato. Isso não só torna o processo mais rápido, como também oferece uma maior transparência, já que os solicitantes podem comparar as ofertas com facilidade e sem pressão de um agente de vendas. Além disso, muitos aplicativos fornecem uma análise detalhada da situação financeira do usuário, ajudando na escolha do melhor tipo de crédito disponível.
Antes de comprometer-se com um empréstimo, é importante comparar a oferta de diferentes instituições para garantir as melhores condições. Pode-se utilizar calculadoras online que projetam o custo total do empréstimo com base nos dados disponíveis, facilitando uma comparação detalhada. Essas ferramentas disponibilizam cálculos que levam em conta o valor do empréstimo, a taxa de juros, o prazo de pagamento e o valor das parcelas, oferecendo uma visão clara de quanto o empréstimo realmente vai custar ao longo do tempo.
Além disso, a comparação entre diferentes instituições financeiras permite que o solicitante avalie outros fatores, como a flexibilidade na renegociação de dívidas, a possibilidade de suspensão de pagamentos em casos de emergência, e o atendimento ao cliente. Esses elementos são fundamentais para garantir que a experiência do usuário seja a melhor possível, especialmente em situações de estresse financeiro.
Qual a diferença entre um empréstimo urgente e um convencional?
Os empréstimos urgentes geralmente têm uma aprovação mais rápida, mas podem vir com taxas de juros mais altas. Empréstimos convencionais podem oferecer condições mais favoráveis, mas normalmente requerem mais tempo para processamento e aprovação.
É seguro solicitar empréstimos urgentes online?
Sim, desde que seja feito através de instituições financeiras respeitáveis e plataformas seguras. É importante fazer pesquisa prévia e ler avaliações sobre a empresa antes de fornecer informações pessoais ou financeiras.
Quais são os riscos de um empréstimo urgente?
O principal risco é o aumento do endividamento devido a taxas de juros altas e prazos de pagamento curtos, se não negociados adequadamente. Ademais, a falta de planejamento pode levar a um ciclo de endividamento onde o indivíduo sente a necessidade de pegar novos empréstimos para quitar os antigos.
Os empréstimos urgentes representam uma ferramenta útil para situações inesperadas, mas devem ser usados com cautela. Planejamento financeiro e uma compreensão clara dos termos do empréstimo são essenciais para evitar complicações futuras. Ao considerar um empréstimo urgente, assegure-se de compreender todas as condições e de que você pode fazer pagamentos pontuais sem comprometer seu orçamento mensal.
A consiência financeira é um ponto chave em todo este processo. Por isso, educar-se sobre como funcionam os empréstimos e os impactos que têm no seu orçamento pode fazer a diferença entre uma solução temporária para um problema financeiro e uma armadilha de dívidas. Além disso, é sempre válido procurar alternativas antes de recorrer a um empréstimo urgente, como a renegociação de dívidas existentes, a busca por ajuda financeira de amigos ou familiares, e a consideração de outras formas de financiamento que possam ser mais vantajosas a longo prazo.
Disclaimer: Este artigo baseia-se em informações disponíveis online até outubro de 2023. As condições específicas dos empréstimos e métodos de reembolso devem ser verificadas nas fontes oficiais. Este site não é atualizado em tempo real.
Para mais informações sobre as instituições financeiras mencionadas, visite seus sites oficiais: Harmoney, ANZ Bank, TD Bank, Royal Bank of Canada, Lloyds Bank, Santander UK, Wells Fargo, SoFi.
Embora os empréstimos urgentes possam ser uma solução eficaz em situações de aperto, é essencial considerar outras opções que podem ser menos onerosas. Aqui estão algumas alternativas que podem ser exploradas:
Por último, mas não menos importante, é vital cultivar uma responsabilidade financeira adequada. Criar um fundo de emergência é uma estratégia eficiente para evitar a necessidade de empréstimos urgentes no futuro. Assegurar que você tenha uma reserva de pelo menos três a seis meses de despesas mensais pode proporcionar um bom colchão contra imprevistos.
A educação financeira não se limita apenas ao conhecimento sobre empréstimos; ela inclui aprender a economizar, investir e gerenciar despesas. Cursos, livros e recursos online podem ser úteis nesse processo. O importante é tomar medidas proativas que preparem você para enfrentar dificuldades financeiras sem depender de soluções de crédito que podem levar a um ciclo de endividamento.
Este guia explora as opções de empréstimos urgentes, analisando suas características e requisitos. Em condições de urgência financeira, os empréstimos urgentes se destacam por sua rapidez e eficácia na solução de necessidades imediatas. Eles são oferecidos por diversas instituições financeiras com diferentes condições, taxas de juros e prazos de pagamento. Conheça onde obter esses empréstimos e como proceder para um financiamento seguro.
Este guia explora soluções disponíveis para quem precisa de empréstimos urgentes, uma alternativa crucial para situações financeiras imprevistas. Compreender as especificidades desses produtos financeiros pode ajudar indivíduos a tomar decisões informadas e viáveis. Neste contexto, bancos em países de língua inglesa oferecem uma variedade de opções de empréstimo, cada uma com suas próprias taxas e prazos, adequadas para diferentes perfis financeiros.
Este artigo detalha o funcionamento dos empréstimos urgentes, uma solução financeira crucial em situações de emergência. Empréstimos urgentes são créditos concedidos rapidamente para atender a necessidades imediatas, como despesas inesperadas. A taxa de aprovação é geralmente alta, mas as taxas de juros podem variar conforme a instituição financeira e o histórico de crédito do solicitante.
Este artigo explora como obter empréstimos urgentes em países de língua inglesa, abordando todas as suas características essenciais, de taxas de juros a prazos de pagamento. Empréstimos urgentes são linhas de crédito cuja aprovação é acelerada para atender necessidades financeiras imediatas. Entender as condições particulares de cada oferta é crucial para uma tomada de decisão informada.
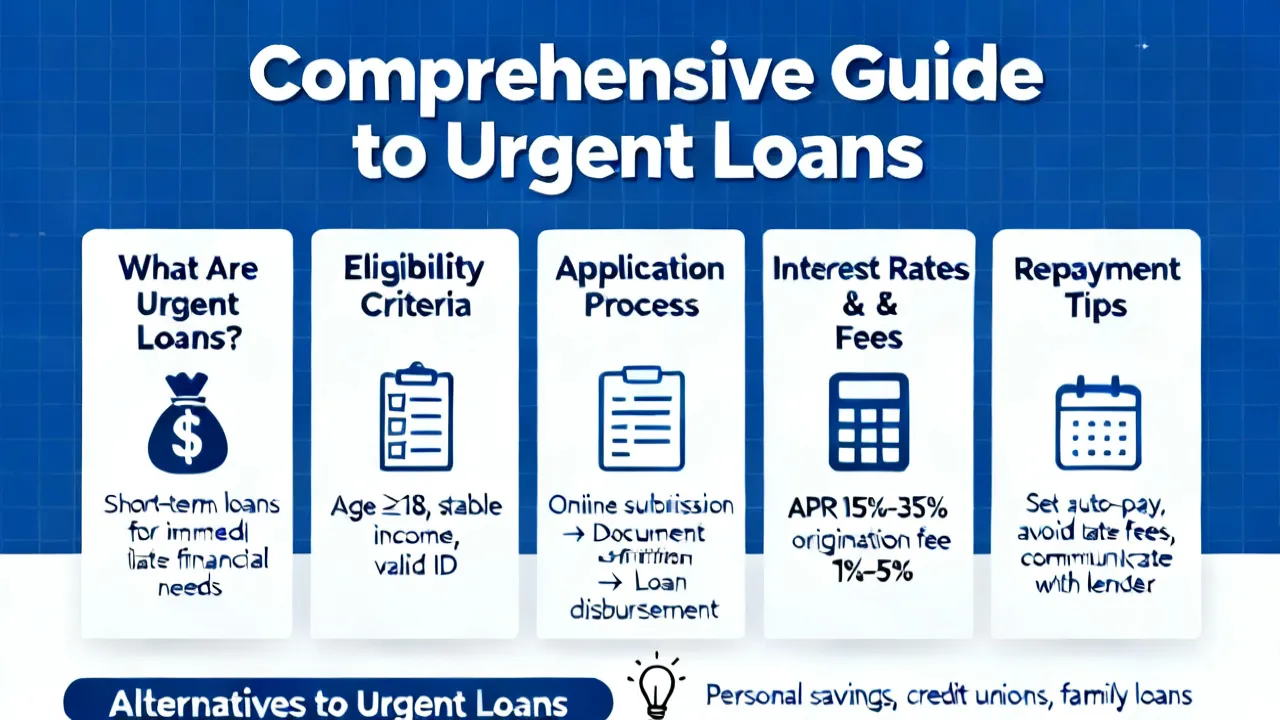
Este guia oferece uma análise detalhada sobre empréstimos urgentes, uma solução financeira rápida e necessária em momentos de imprevisto. Empréstimos urgentes são frequentemente utilizados para cobrir despesas inesperadas, proporcionando acesso rápido a fundos. Este artigo explora as opções de empréstimo disponíveis em países de língua inglesa, abarcando diferentes tipos, taxas e condições de pagamento.
Este guia explora as opções de empréstimos urgentes em inglês, fornecendo uma análise objetiva das soluções financeiras disponíveis. Os empréstimos urgentes são uma forma de crédito que visa atender a necessidades financeiras imediatas, oferecidos por diversas instituições com variações em taxas de juros e condições de pagamento.